Por Azabache Producciones el
Talonarios de facturas: la autorización de numeración se revisa antes de imprimir
La autorización de numeración y el uso del formato definen cuándo un talonario de facturas puede imprimirse y utilizarse.
Un talonario de facturas no empieza por el papel ni por el número de copias. La autorización de numeración debe estar definida antes de enviarlo a impresión, porque el formato impreso solo sirve dentro de las condiciones que correspondan al emisor. La autorización de numeración define si un talonario de facturas puede mandarse a imprimir.
La Resolución DIAN 000227 de 2025 reúne la regulación tributaria vigente sobre la factura de venta y el sistema de facturación, según la Dirección de Impuestos y Aduanas Nacionales, DIAN. No convierte el talonario en una alternativa libre a la factura electrónica. La factura en papel conserva reglas distintas según la situación tributaria y tecnológica del emisor.
El pedido gráfico necesita separarse del trámite tributario, aunque ambos se conectan. En la producción de papelería corporativa en Medellín, el formato, la cantidad y las copias se pueden ajustar al uso administrativo, mientras la factura exige además los soportes aplicables. Un formato administrativo y una factura de venta no tienen automáticamente el mismo tratamiento.
¿Qué debe revisarse antes de imprimir talonarios de facturas?
Antes de imprimir una factura de talonario o papel, el cliente entrega al impresor inscrito en el RUT la copia del documento oficial de autorización de numeración. La regulación compilada también impide elaborar facturas con autorizaciones que no hayan sido expedidas por la DIAN. La copia de la autorización acompaña el pedido de facturas de talonario o papel.
Operaria compara una autorización con hojas numeradas de talonario. Imagen ilustrativa generada con inteligencia artificial.
El impresor debe consultar la autorización y registrar la elaboración, incluido el número de facturas impresas, de acuerdo con la resolución compilada de la DIAN. Por eso la numeración, el rango autorizado y la cantidad solicitada deben corresponder entre el documento y la orden de producción. El número de facturas impresas hace parte del registro de elaboración del impresor.
¿Cuándo se pueden usar talonarios de facturas?
La factura de talonario o papel está reconocida por la regulación, pero para quien debe facturar electrónicamente su uso procede cuando un inconveniente tecnológico impide emitir la factura electrónica. La misma regulación contempla el caso señalado para contribuyentes del SIMPLE que no estuvieran obligados antes a facturar electrónicamente. Un talonario no reemplaza por decisión propia la facturación electrónica de quien está obligado a usarla.
El servicio de numeración de facturación incluye la factura de venta de talonario o papel y señala una vigencia máxima de 24 meses para la autorización. Esa vigencia no resuelve por sí sola cómo debe usarse cada formato; el uso depende de la condición del emisor y de la situación que origine la factura en papel. La autorización de numeración tiene una vigencia máxima de 24 meses.
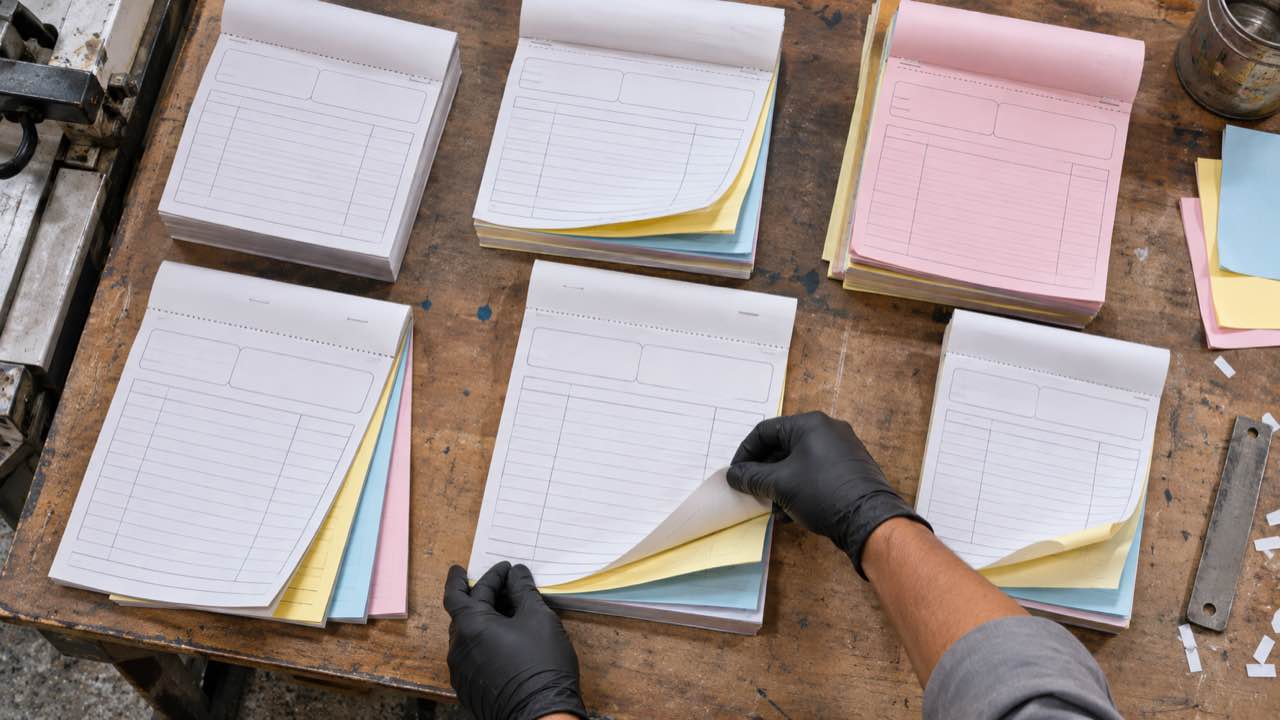
Talonarios de recibos y facturas separados sobre una mesa de producción. Imagen ilustrativa generada con inteligencia artificial.
¿Los talonarios de recibos tienen las mismas reglas que las facturas?
No necesariamente. Un talonario de recibos, de entregas o de control interno puede requerir datos, copias y numeración propios de su operación, pero no debe presentarse automáticamente como factura de venta. El efecto tributario de un formato depende de su uso y de la condición de quien lo emite.
El costo no tiene una cifra universal: cambia con la cantidad, el tamaño, las copias, el material, la impresión y el acabado. Tampoco existe un plazo estándar para todos los pedidos; el tiraje y las condiciones de producción deben quedar por escrito en la cotización. Una cotización comparable describe el formato y las condiciones completas de producción.